Domain leasing-gesellschaft.de kaufen?
Wir ziehen mit dem Projekt
leasing-gesellschaft.de um.
Sind Sie am Kauf der Domain
leasing-gesellschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-gesellschaft.de kaufen?
Wie werden Steuern beim Tausch von Kryptowährungen gegen Kryptowährungen behandelt?
Die steuerliche Behandlung von Kryptowährungstauschen variiert je nach Land und Gesetzgebung. In einigen Ländern werden Kryptowährungstausche als steuerpflichtige Vorgänge behandelt und unterliegen der Kapitalertragssteuer. In anderen Ländern gelten Kryptowährungstausche möglicherweise als steuerfreie Vorgänge, solange keine Fiat-Währung involviert ist. Es ist wichtig, sich über die spezifischen steuerlichen Vorschriften in Ihrem Land zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann müssen Kryptowährungen und Steuern beachtet werden?
Kryptowährungen müssen in der Regel dann beachtet werden, wenn sie als Zahlungsmittel verwendet werden oder Gewinne aus dem Handel mit Kryptowährungen erzielt werden. In vielen Ländern gelten Kryptowährungen als steuerpflichtige Vermögenswerte, und Gewinne aus dem Handel mit Kryptowährungen können der Einkommensteuer unterliegen. Es ist wichtig, die steuerlichen Vorschriften des jeweiligen Landes zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **


Ähnliche Suchbegriffe für Kryptowährungen-und-Steuern-Ein
Top-Angebote
Produkte zum Begriff Kryptowährungen-und-Steuern-Ein:
-
Fortbildungsmaßnahmen steuern und verwalten. Analyse und Konzeption einer Software für ein Landratsamt, Taschenbuch von Jens-Uwe Hammann, GRIN,Fortbildungsmaßnahmen Steuern Und Verwalten. Analyse Und Konzeption Einer Software Für Ein Landratsamt, Taschenbuch Von Jens-uwe Hammann, Grin, 978-3-668-27976-6, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
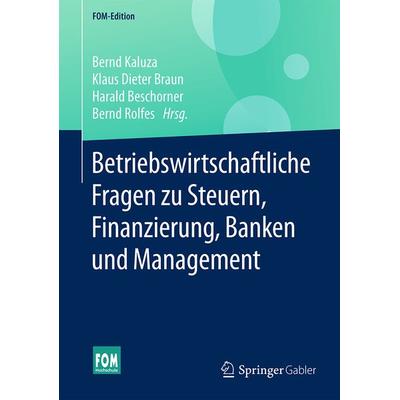
Betriebswirtschaftliche Fragen zu Steuern, Finanzierung, Banken und Management, Gebundene Ausgabe von , Springer Fachmedien Wiesbaden GmbH,Betriebswirtschaftliche Fragen Zu Steuern, Finanzierung, Banken Und Management, Gebundene Ausgabe Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-16729-5, Seitenanzahl: 60899,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann zahlt man Steuern auf Kryptowährungen?
In den meisten Ländern müssen Steuern auf Kryptowährungen gezahlt werden, wenn diese verkauft oder in eine andere Währung umgetauscht werden. Auch der Handel mit Kryptowährungen kann steuerpflichtig sein. Es ist wichtig, die steuerlichen Vorschriften des jeweiligen Landes zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie zahle ich Steuern auf Kursgewinne bei Kryptowährungen?
Die Besteuerung von Kursgewinnen bei Kryptowährungen hängt von den Steuergesetzen des jeweiligen Landes ab. In einigen Ländern werden Kryptowährungen als Kapitalanlagen behandelt und unterliegen daher der Kapitalertragsteuer. In anderen Ländern können Kryptowährungen als Vermögenswerte oder Einkommen betrachtet werden und unterliegen entsprechenden Steuervorschriften. Es ist wichtig, sich über die spezifischen Steuergesetze in Ihrem Land zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Was sind die typischen vertraglichen Bedingungen, die ein Leasinggeber in einem Leasingvertrag festlegt?
Die typischen vertraglichen Bedingungen, die ein Leasinggeber festlegt, umfassen die Laufzeit des Vertrags, die monatlichen Leasingraten und eventuelle Anzahlungen. Zudem werden oft Kilometerbegrenzungen, Versicherungsanforderungen und mögliche Schadensregelungen festgelegt. Der Leasingnehmer muss sich auch an Wartungs- und Reparaturvorschriften halten. **
-
Kann man Auto Leasing von den Steuern abziehen?
Kann man Auto Leasing von den Steuern abziehen? Die steuerliche Absetzbarkeit von Leasingkosten hängt von verschiedenen Faktoren ab, wie z.B. ob das Fahrzeug beruflich oder privat genutzt wird. In der Regel können Leasingkosten für ein Fahrzeug, das ausschließlich beruflich genutzt wird, als Betriebsausgaben geltend gemacht werden. Bei einer gemischten Nutzung müssen die Kosten entsprechend aufgeteilt werden. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass man alle steuerlichen Möglichkeiten optimal nutzt. **

Muss ich für Kryptowährungen ein Gewerbe anmelden?
Ob Sie ein Gewerbe anmelden müssen, um mit Kryptowährungen zu handeln, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und dem Umfang Ihrer Aktivitäten. Wenn Sie regelmäßig und mit Gewinnerzielungsabsicht mit Kryptowährungen handeln, kann dies als gewerbliche Tätigkeit angesehen werden und Sie müssen ein Gewerbe anmelden. Es ist ratsam, sich bei Ihrem örtlichen Gewerbeamt oder einem Steuerberater über die genauen rechtlichen Anforderungen zu informieren. **
Wie lange dauert in der Regel ein Leasingvertrag und welche Faktoren können die Leasingdauer beeinflussen?
Ein Leasingvertrag dauert in der Regel zwischen 2 und 5 Jahren. Die Leasingdauer kann von verschiedenen Faktoren beeinflusst werden, wie zum Beispiel der Art des geleasten Objekts, der Höhe der monatlichen Raten und den individuellen Vereinbarungen zwischen Leasinggeber und Leasingnehmer. **
Top-Angebote
Produkte zum Begriff Kryptowährungen-und-Steuern-Ein:
-
Kryptowährungen und Steuern. Ein Leitfaden zur ertragsteuerlichen Behandlung von Bitcoin und Co. im Privatvermögen unter Abgrenzung zurKryptowährungen Und Steuern. Ein Leitfaden Zur Ertragsteuerlichen Behandlung Von Bitcoin Und Co. Im Privatvermögen Unter Abgrenzung Zur Gewerblichkeit, Taschenbuch Von Jonathan Barite, Grin, 978-3-346-99805-7, Seitenanzahl: 4019,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortbildungsmaßnahmen steuern und verwalten. Analyse und Konzeption einer Software für ein Landratsamt, Taschenbuch von Jens-Uwe Hammann, GRIN,Fortbildungsmaßnahmen Steuern Und Verwalten. Analyse Und Konzeption Einer Software Für Ein Landratsamt, Taschenbuch Von Jens-uwe Hammann, Grin, 978-3-668-27976-6, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Steuern beim Tausch von Kryptowährungen gegen Kryptowährungen behandelt?
Die steuerliche Behandlung von Kryptowährungstauschen variiert je nach Land und Gesetzgebung. In einigen Ländern werden Kryptowährungstausche als steuerpflichtige Vorgänge behandelt und unterliegen der Kapitalertragssteuer. In anderen Ländern gelten Kryptowährungstausche möglicherweise als steuerfreie Vorgänge, solange keine Fiat-Währung involviert ist. Es ist wichtig, sich über die spezifischen steuerlichen Vorschriften in Ihrem Land zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann müssen Kryptowährungen und Steuern beachtet werden?
Kryptowährungen müssen in der Regel dann beachtet werden, wenn sie als Zahlungsmittel verwendet werden oder Gewinne aus dem Handel mit Kryptowährungen erzielt werden. In vielen Ländern gelten Kryptowährungen als steuerpflichtige Vermögenswerte, und Gewinne aus dem Handel mit Kryptowährungen können der Einkommensteuer unterliegen. Es ist wichtig, die steuerlichen Vorschriften des jeweiligen Landes zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann zahlt man Steuern auf Kryptowährungen?
In den meisten Ländern müssen Steuern auf Kryptowährungen gezahlt werden, wenn diese verkauft oder in eine andere Währung umgetauscht werden. Auch der Handel mit Kryptowährungen kann steuerpflichtig sein. Es ist wichtig, die steuerlichen Vorschriften des jeweiligen Landes zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie zahle ich Steuern auf Kursgewinne bei Kryptowährungen?
Die Besteuerung von Kursgewinnen bei Kryptowährungen hängt von den Steuergesetzen des jeweiligen Landes ab. In einigen Ländern werden Kryptowährungen als Kapitalanlagen behandelt und unterliegen daher der Kapitalertragsteuer. In anderen Ländern können Kryptowährungen als Vermögenswerte oder Einkommen betrachtet werden und unterliegen entsprechenden Steuervorschriften. Es ist wichtig, sich über die spezifischen Steuergesetze in Ihrem Land zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Kryptowährungen-und-Steuern-Ein
-
Betriebswirtschaftliche Fragen zu Steuern, Finanzierung, Banken und Management, Gebundene Ausgabe von , Springer Fachmedien Wiesbaden GmbH,Betriebswirtschaftliche Fragen Zu Steuern, Finanzierung, Banken Und Management, Gebundene Ausgabe Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-16729-5, Seitenanzahl: 60899,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien und Steuern, Fachbücher von Jürgen LindauerDas Fachbuch "Immobilien und Steuern" von Jürgen Lindauer bietet eine umfassende und praxisnahe Analyse der steuerlichen Aspekte, die beim Erwerb, der Vermietung und der Veräusserung von Immobilien zu beachten sind. Die 3. Auflage, die den Rechtsstand vom 1. Januar 2020 berücksichtigt, behandelt sowohl Ertragsteuern wie Einkommen-, Gewerbe- und Körperschaftsteuer als auch Verkehrsteuern wie Umsatz- und Grunderwerbsteuer sowie Substanzsteuern wie Erbschafts- und Grundsteuer. Besonders hervorzuheben ist die Berücksichtigung der Grundsteuerreform, die für viele Immobilienbesitzer von Bedeutung ist. Zahlreiche Abbildungen und praxisnahe Beispiele helfen dabei, die komplexen Themen verständlich zu machen und bieten eine wertvolle Unterstützung für Fachleute und Interessierte im Bereich Immobilien und Steuern.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen vertraglichen Bedingungen, die ein Leasinggeber in einem Leasingvertrag festlegt?
Die typischen vertraglichen Bedingungen, die ein Leasinggeber festlegt, umfassen die Laufzeit des Vertrags, die monatlichen Leasingraten und eventuelle Anzahlungen. Zudem werden oft Kilometerbegrenzungen, Versicherungsanforderungen und mögliche Schadensregelungen festgelegt. Der Leasingnehmer muss sich auch an Wartungs- und Reparaturvorschriften halten. **
-
Kann man Auto Leasing von den Steuern abziehen?
Kann man Auto Leasing von den Steuern abziehen? Die steuerliche Absetzbarkeit von Leasingkosten hängt von verschiedenen Faktoren ab, wie z.B. ob das Fahrzeug beruflich oder privat genutzt wird. In der Regel können Leasingkosten für ein Fahrzeug, das ausschließlich beruflich genutzt wird, als Betriebsausgaben geltend gemacht werden. Bei einer gemischten Nutzung müssen die Kosten entsprechend aufgeteilt werden. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass man alle steuerlichen Möglichkeiten optimal nutzt. **
-
Muss ich für Kryptowährungen ein Gewerbe anmelden?
Ob Sie ein Gewerbe anmelden müssen, um mit Kryptowährungen zu handeln, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und dem Umfang Ihrer Aktivitäten. Wenn Sie regelmäßig und mit Gewinnerzielungsabsicht mit Kryptowährungen handeln, kann dies als gewerbliche Tätigkeit angesehen werden und Sie müssen ein Gewerbe anmelden. Es ist ratsam, sich bei Ihrem örtlichen Gewerbeamt oder einem Steuerberater über die genauen rechtlichen Anforderungen zu informieren. **
-
Wie lange dauert in der Regel ein Leasingvertrag und welche Faktoren können die Leasingdauer beeinflussen?
Ein Leasingvertrag dauert in der Regel zwischen 2 und 5 Jahren. Die Leasingdauer kann von verschiedenen Faktoren beeinflusst werden, wie zum Beispiel der Art des geleasten Objekts, der Höhe der monatlichen Raten und den individuellen Vereinbarungen zwischen Leasinggeber und Leasingnehmer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.